Hampir setiap calon investor menanyakan hal yang sama sebelum menandatangani apa pun: cara menghitung ROI kos eksklusif yang benar-benar realistis. Sayangnya, jawaban yang beredar sering berhenti pada satu rumus sederhana. Padahal angka akhirnya bergeser jauh begitu Anda memasukkan masa ramp-up, biaya operasional, dan nilai tanah. Karena itu, artikel ini membedah rumusnya satu per satu. Selain itu, kami menyertakan tiga skenario perhitungan dan dua studi kasus nyata dari studi kelayakan kos di koridor kampus area DIY (Daerah Istimewa Yogyakarta), yang kami anonimkan.
Temuan Utama
- Selisih net yield 9,8% sampai 12,9% muncul hanya dari perbedaan okupansi 75% ke 95%. Dengan kata lain, satu asumsi tunggal bisa menggeser hasil hampir tiga poin.
- Gross yield selalu terlihat sekitar 3 poin lebih tinggi daripada net yield. Karena itu, angka promosi yang memakai gross yield bukan berarti salah — angka itu hanya menjawab pertanyaan yang berbeda.
- Payback sederhana bergerak di rentang 7,8 sampai 12,7 tahun pada dua proyek referensi dan model ilustratif kami. Namun, rentang ini belum memperhitungkan pajak dan bunga pinjaman.
- Tahun pertama bukan tahun normal. Bahkan, pada dua proyek referensi, okupansi rata-rata tahun pertama hanya sekitar 65% dan 76%, masih jauh di bawah target stabil 90%.
- Horizon bisa membalik kesimpulan. Pada salah satu proyek referensi, NPV sedikit negatif di horizon 10 tahun. Namun, NPV proyek yang sama naik menjadi sekitar Rp0,81 miliar di horizon 15 tahun.
- Kenaikan harga properti residensial hanya 0,69% secara tahunan pada triwulan II 2026 menurut survei Bank Indonesia (CNN Indonesia). Konsekuensinya, mesin ROI kos ada di arus kas operasional, bukan di kenaikan harga aset.
Kenapa angka ROI kos sering menyesatkan
Pada praktiknya, masalahnya jarang terletak pada rumus. Sebaliknya, masalahnya terletak pada asumsi yang orang sembunyikan di belakang rumus itu.
Dua orang bisa memakai rumus identik, lalu menghasilkan angka yang berbeda jauh. Contohnya begini. Orang pertama memakai okupansi 100% dan mengabaikan biaya pemeliharaan. Sementara itu, yang kedua memakai okupansi 85% dan menyisihkan cadangan perbaikan. Akibatnya, selisih keduanya bisa mencapai tiga poin yield. Bahkan, tiga poin yield setara dengan dua tahun tambahan masa balik modal.
Karena itu, aturan pertamanya bukan “pakai rumus yang benar”. Sebaliknya, aturan pertamanya adalah menulis setiap asumsi secara terbuka. Idealnya, setiap angka dalam perhitungan Anda punya sumber yang bisa orang lain uji ulang.
Lima cara menghitung ROI kos eksklusif
Secara umum, ada lima cara menghitung ROI, dan masing-masing menjawab pertanyaan yang berbeda. Karena itu, jangan memakai satu metrik untuk menjawab semuanya.
1. Gross yield — seberapa besar potensi kotornya
Gross yield = (Pendapatan sewa kotor setahun ÷ Total investasi) × 100%
Di satu sisi, metrik ini cepat dan berguna untuk menyaring lokasi. Namun, di sisi lain, metrik ini mengabaikan seluruh biaya operasional. Karena itu, jangan pernah memakainya sebagai dasar keputusan akhir.
2. NOI — laba bersih operasional
NOI = Pendapatan kotor − OPEX tetap − OPEX variabel − cadangan pemeliharaan − fee pengelola
Singkatnya, NOI (net operating income) adalah angka yang benar-benar tersisa dari operasi. Selanjutnya, seluruh metrik lain berdiri di atas angka ini.
3. Net yield — imbal hasil sesungguhnya
Net yield = (NOI setahun ÷ Total investasi) × 100%
Oleh karena itu, inilah angka yang sebaiknya Anda bandingkan dengan instrumen lain. Selain itu, angka inilah yang paling sering orang lewatkan dalam materi penawaran.
4. Payback sederhana — berapa lama modal kembali
Payback (tahun) = Total investasi ÷ arus kas bersih pemilik setahun
Rumus ini mudah dipahami, tetapi ia mengabaikan nilai waktu uang. Karena itu, model yang lebih serius selalu melengkapinya dengan cara kelima di bawah ini.
5. NPV dan IRR — nilai investasi sepanjang horizon
NPV = Σ [arus kas tahun ke-t ÷ (1 + tingkat diskonto)^t] − investasi awal
IRR = tingkat diskonto yang membuat NPV = 0
NPV menghitung nilai sekarang dari seluruh arus kas, sedangkan IRR menunjukkan tingkat imbal hasil efektif tahunannya. Kalau IRR lebih tinggi daripada tingkat diskonto, NPV otomatis positif. Selain itu, keduanya membutuhkan tiga asumsi tambahan: tingkat diskonto, horizon, dan nilai residu bangunan di akhir horizon.
Cara menghitung ROI kos eksklusif langkah demi langkah
Sebagai contoh, berikut perhitungan ilustratif dengan angka bulat, supaya Anda bisa menirunya memakai data proyek sendiri. Meski begitu, perlu kami tegaskan: angka di bawah ini adalah ilustrasi metode, bukan proyeksi atas proyek tertentu. Sementara itu, untuk memperkirakan angka investasi awal, Anda bisa merujuk ke panduan biaya bangun kos eksklusif di Jogja.
Asumsi yang kami pakai
- Investasi bangunan dan perlengkapan operasional: Rp3,6 miliar, tanpa nilai tanah
- Kapasitas: 20 kamar, tarif rata-rata Rp2,5 juta per bulan
- OPEX tetap: Rp6 juta per bulan (caretaker, listrik area bersama, air, internet, marketing, kebersihan)
- OPEX variabel: Rp72 ribu per kamar terisi per bulan (sampah dan galon)
- Cadangan pemeliharaan: 3% dari pendapatan kotor
- Belum termasuk: pajak, bunga pinjaman, penyusutan, dan biaya perizinan
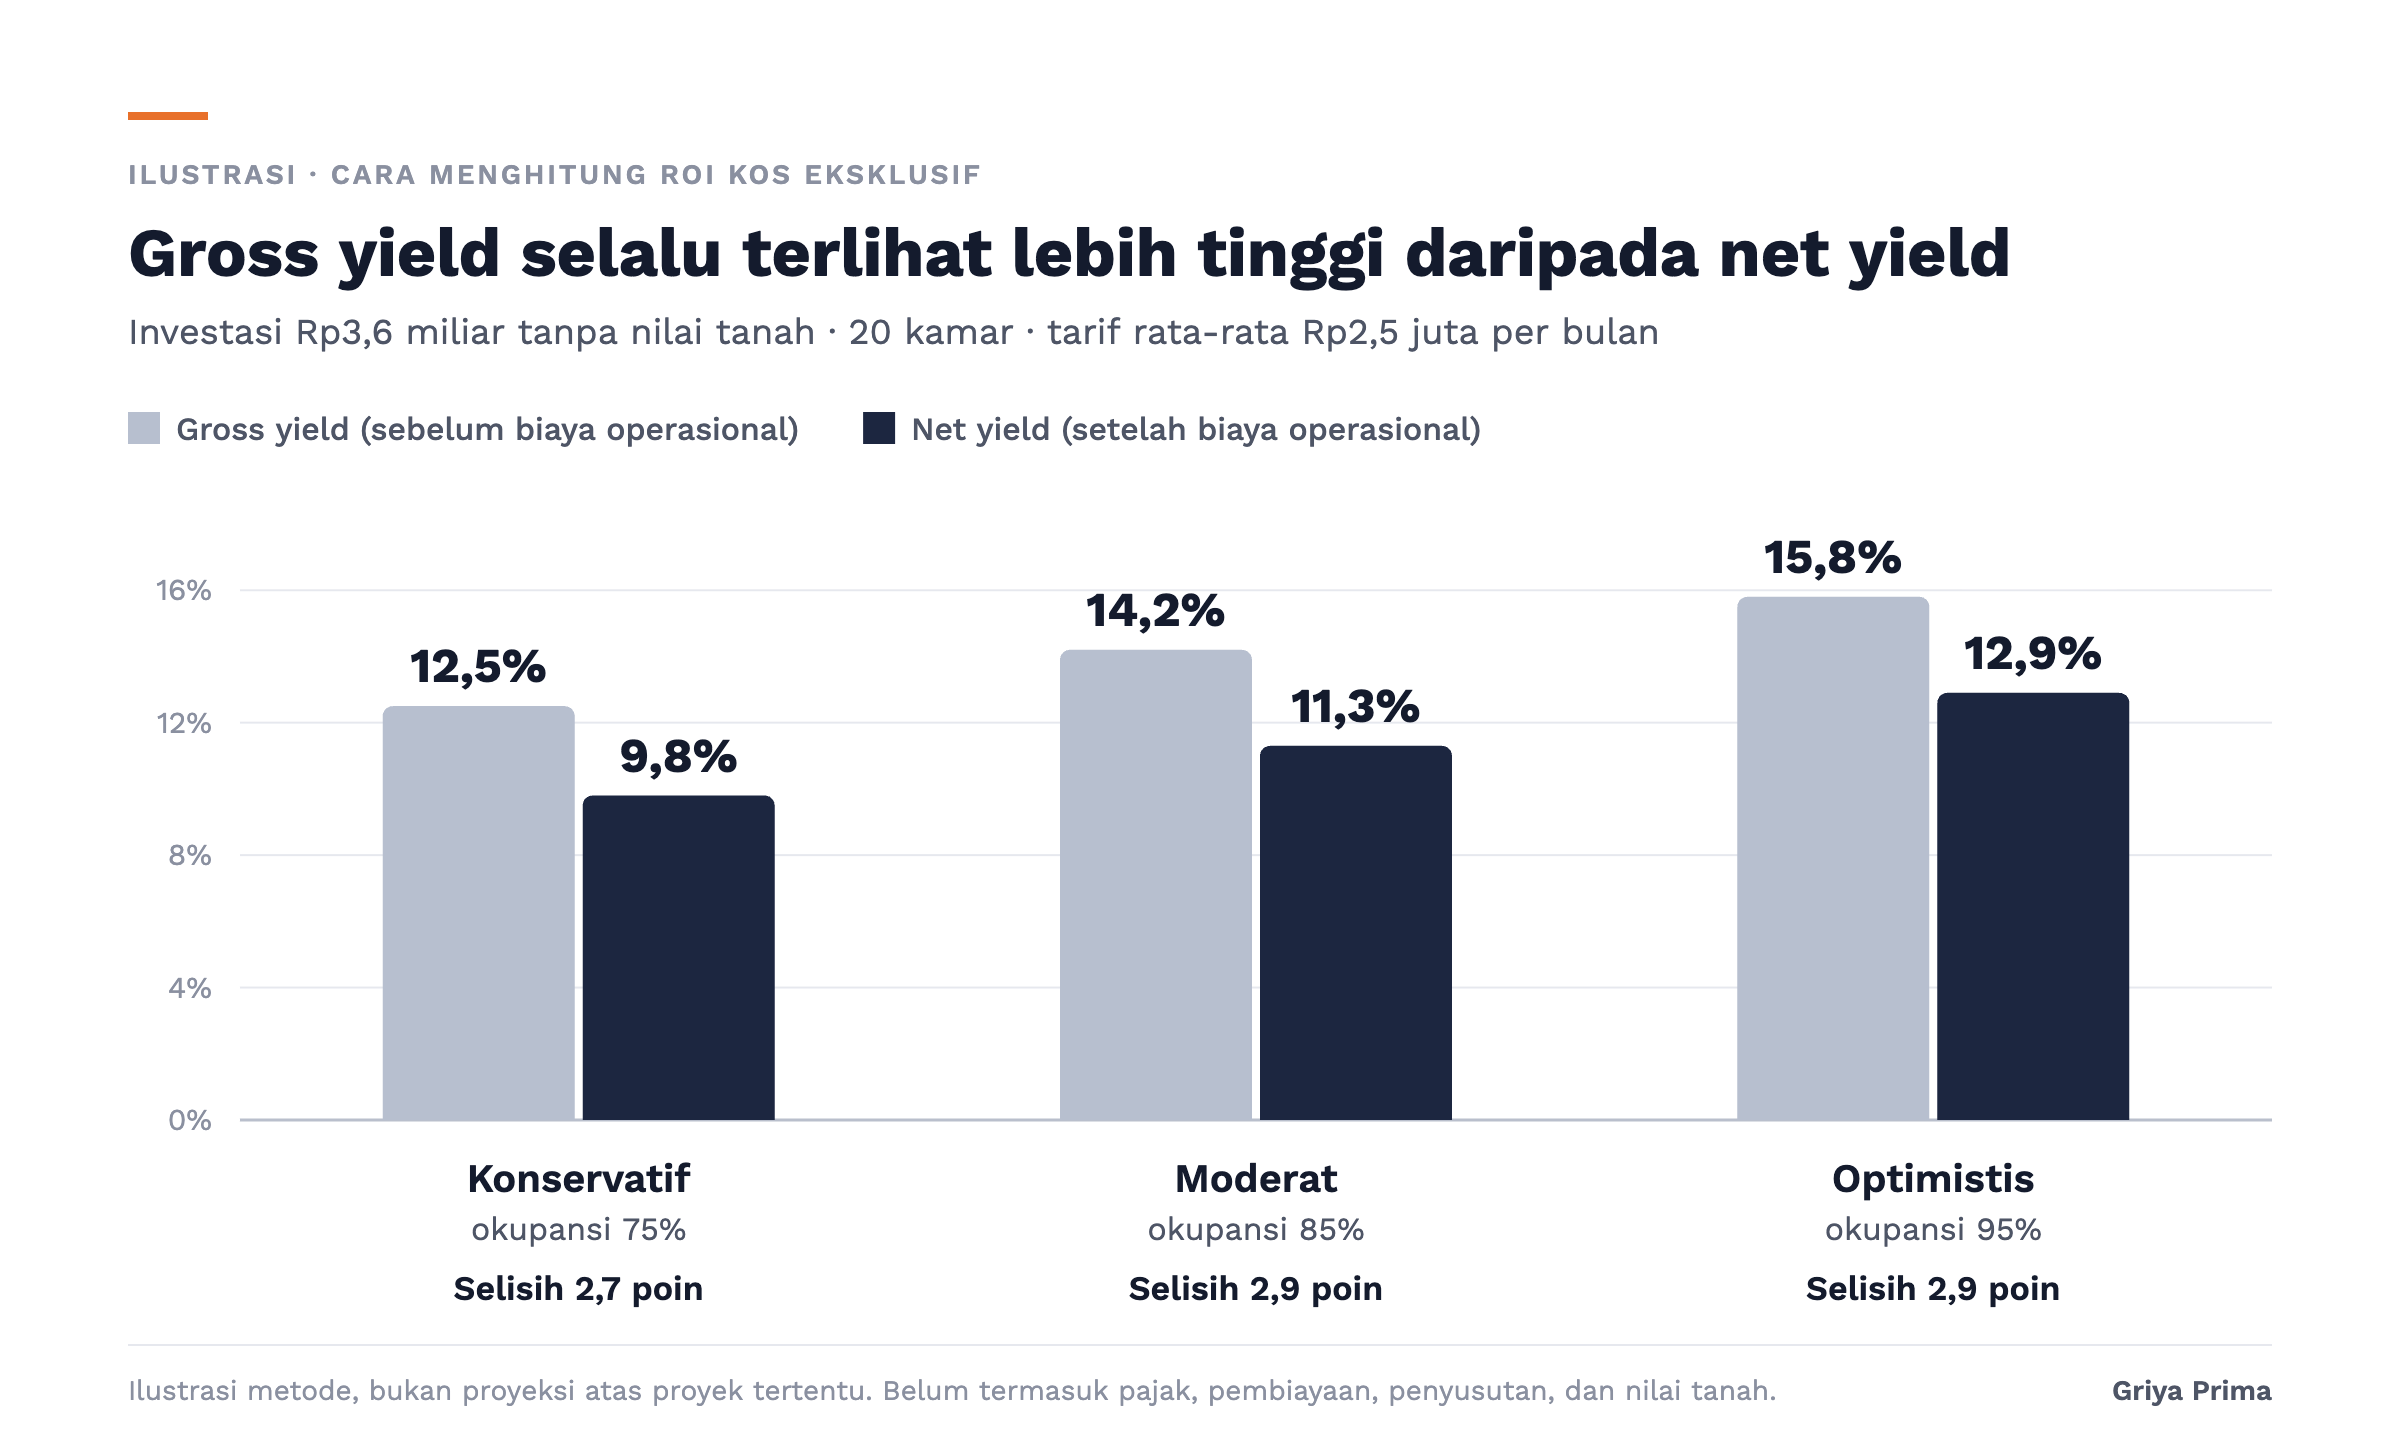
Secara garis besar, langkahnya ada lima. Pertama, hitung potensi pendapatan pada okupansi penuh: 20 × Rp2,5 juta × 12 bulan = Rp600 juta per tahun. Kedua, kalikan dengan asumsi okupansi Anda. Ketiga, kurangi OPEX tetap, OPEX variabel, dan cadangan pemeliharaan. Keempat, bagi hasilnya dengan total investasi untuk mendapat net yield. Kelima, bagi total investasi dengan arus kas tahunan untuk mendapat payback.
Cara menghitung ROI kos eksklusif pada tiga skenario okupansi
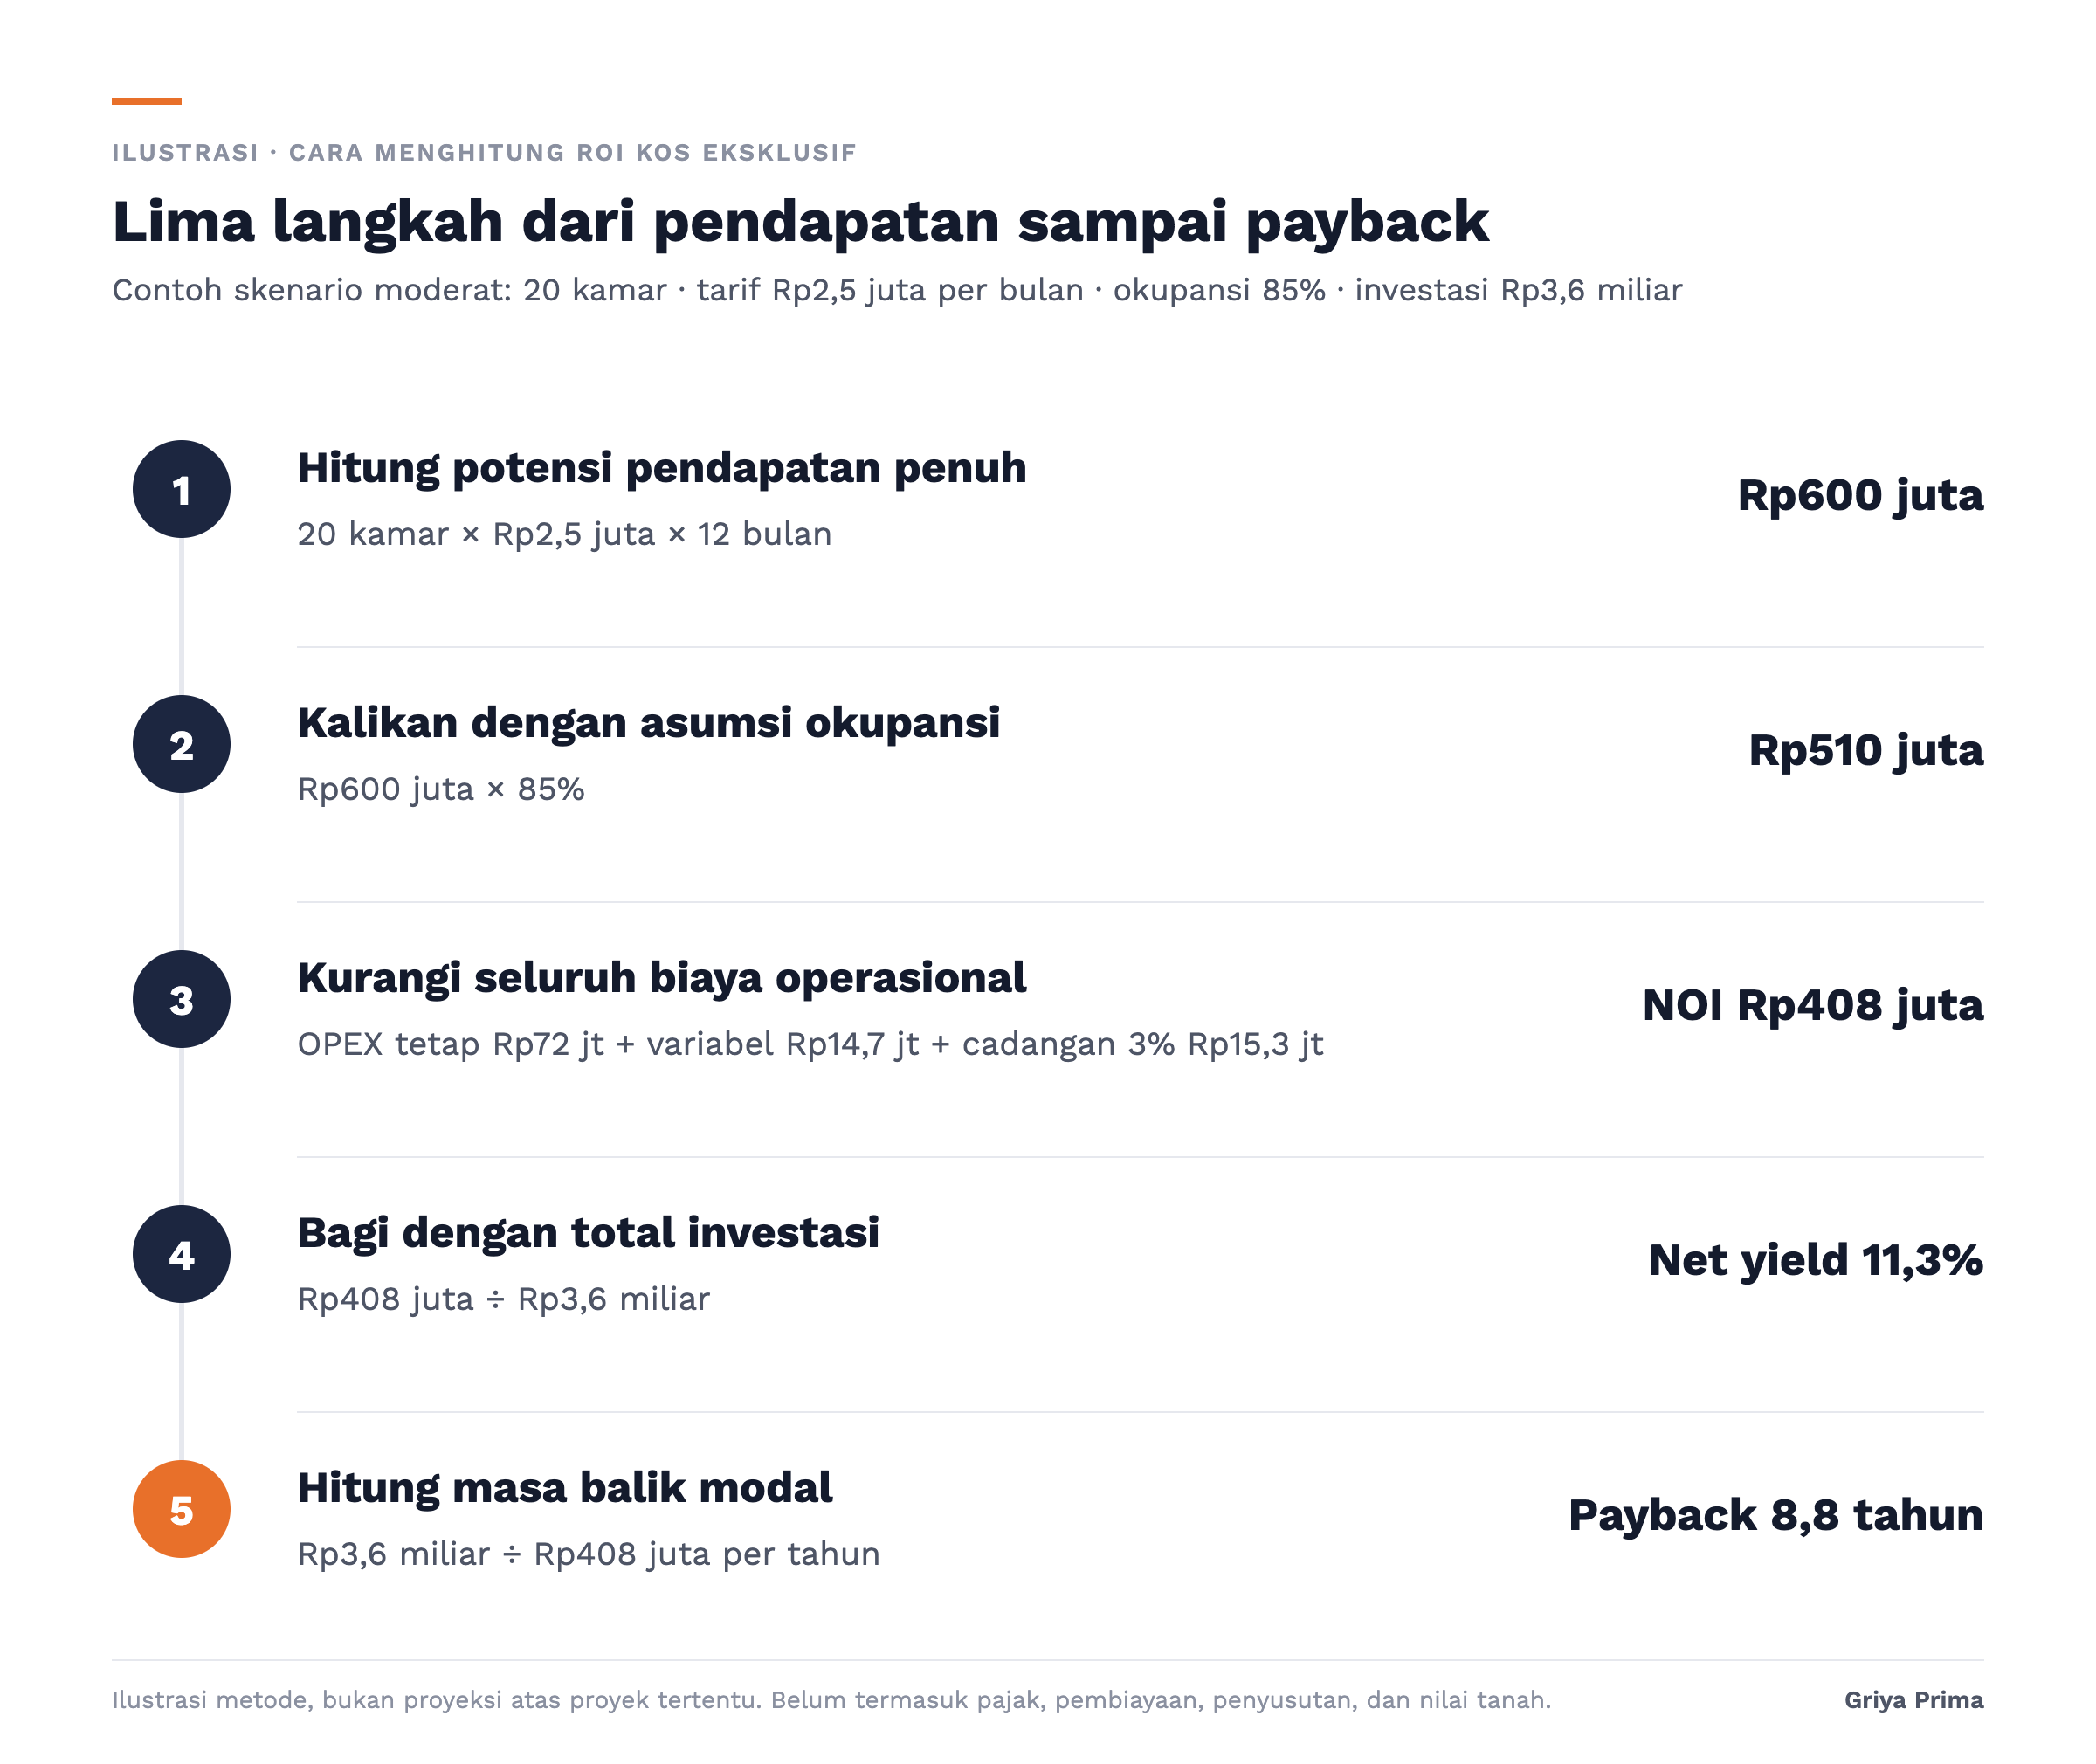
Selanjutnya, ulangi langkah yang sama untuk tiga tingkat okupansi. Hasilnya kemudian terlihat seperti ini.
| Komponen | Konservatif — okupansi 75% | Moderat — okupansi 85% | Optimistis — okupansi 95% |
|---|---|---|---|
| Kamar terisi rata-rata | 15 | 17 | 19 |
| Pendapatan kotor / tahun | Rp450,0 jt | Rp510,0 jt | Rp570,0 jt |
| OPEX tetap | Rp72,0 jt | Rp72,0 jt | Rp72,0 jt |
| OPEX variabel | Rp13,0 jt | Rp14,7 jt | Rp16,4 jt |
| Cadangan pemeliharaan 3% | Rp13,5 jt | Rp15,3 jt | Rp17,1 jt |
| NOI / tahun | Rp351,5 jt | Rp408,0 jt | Rp464,5 jt |
| Gross yield | 12,5% | 14,2% | 15,8% |
| Net yield | 9,8% | 11,3% | 12,9% |
| Payback sederhana | 10,2 th | 8,8 th | 7,8 th |
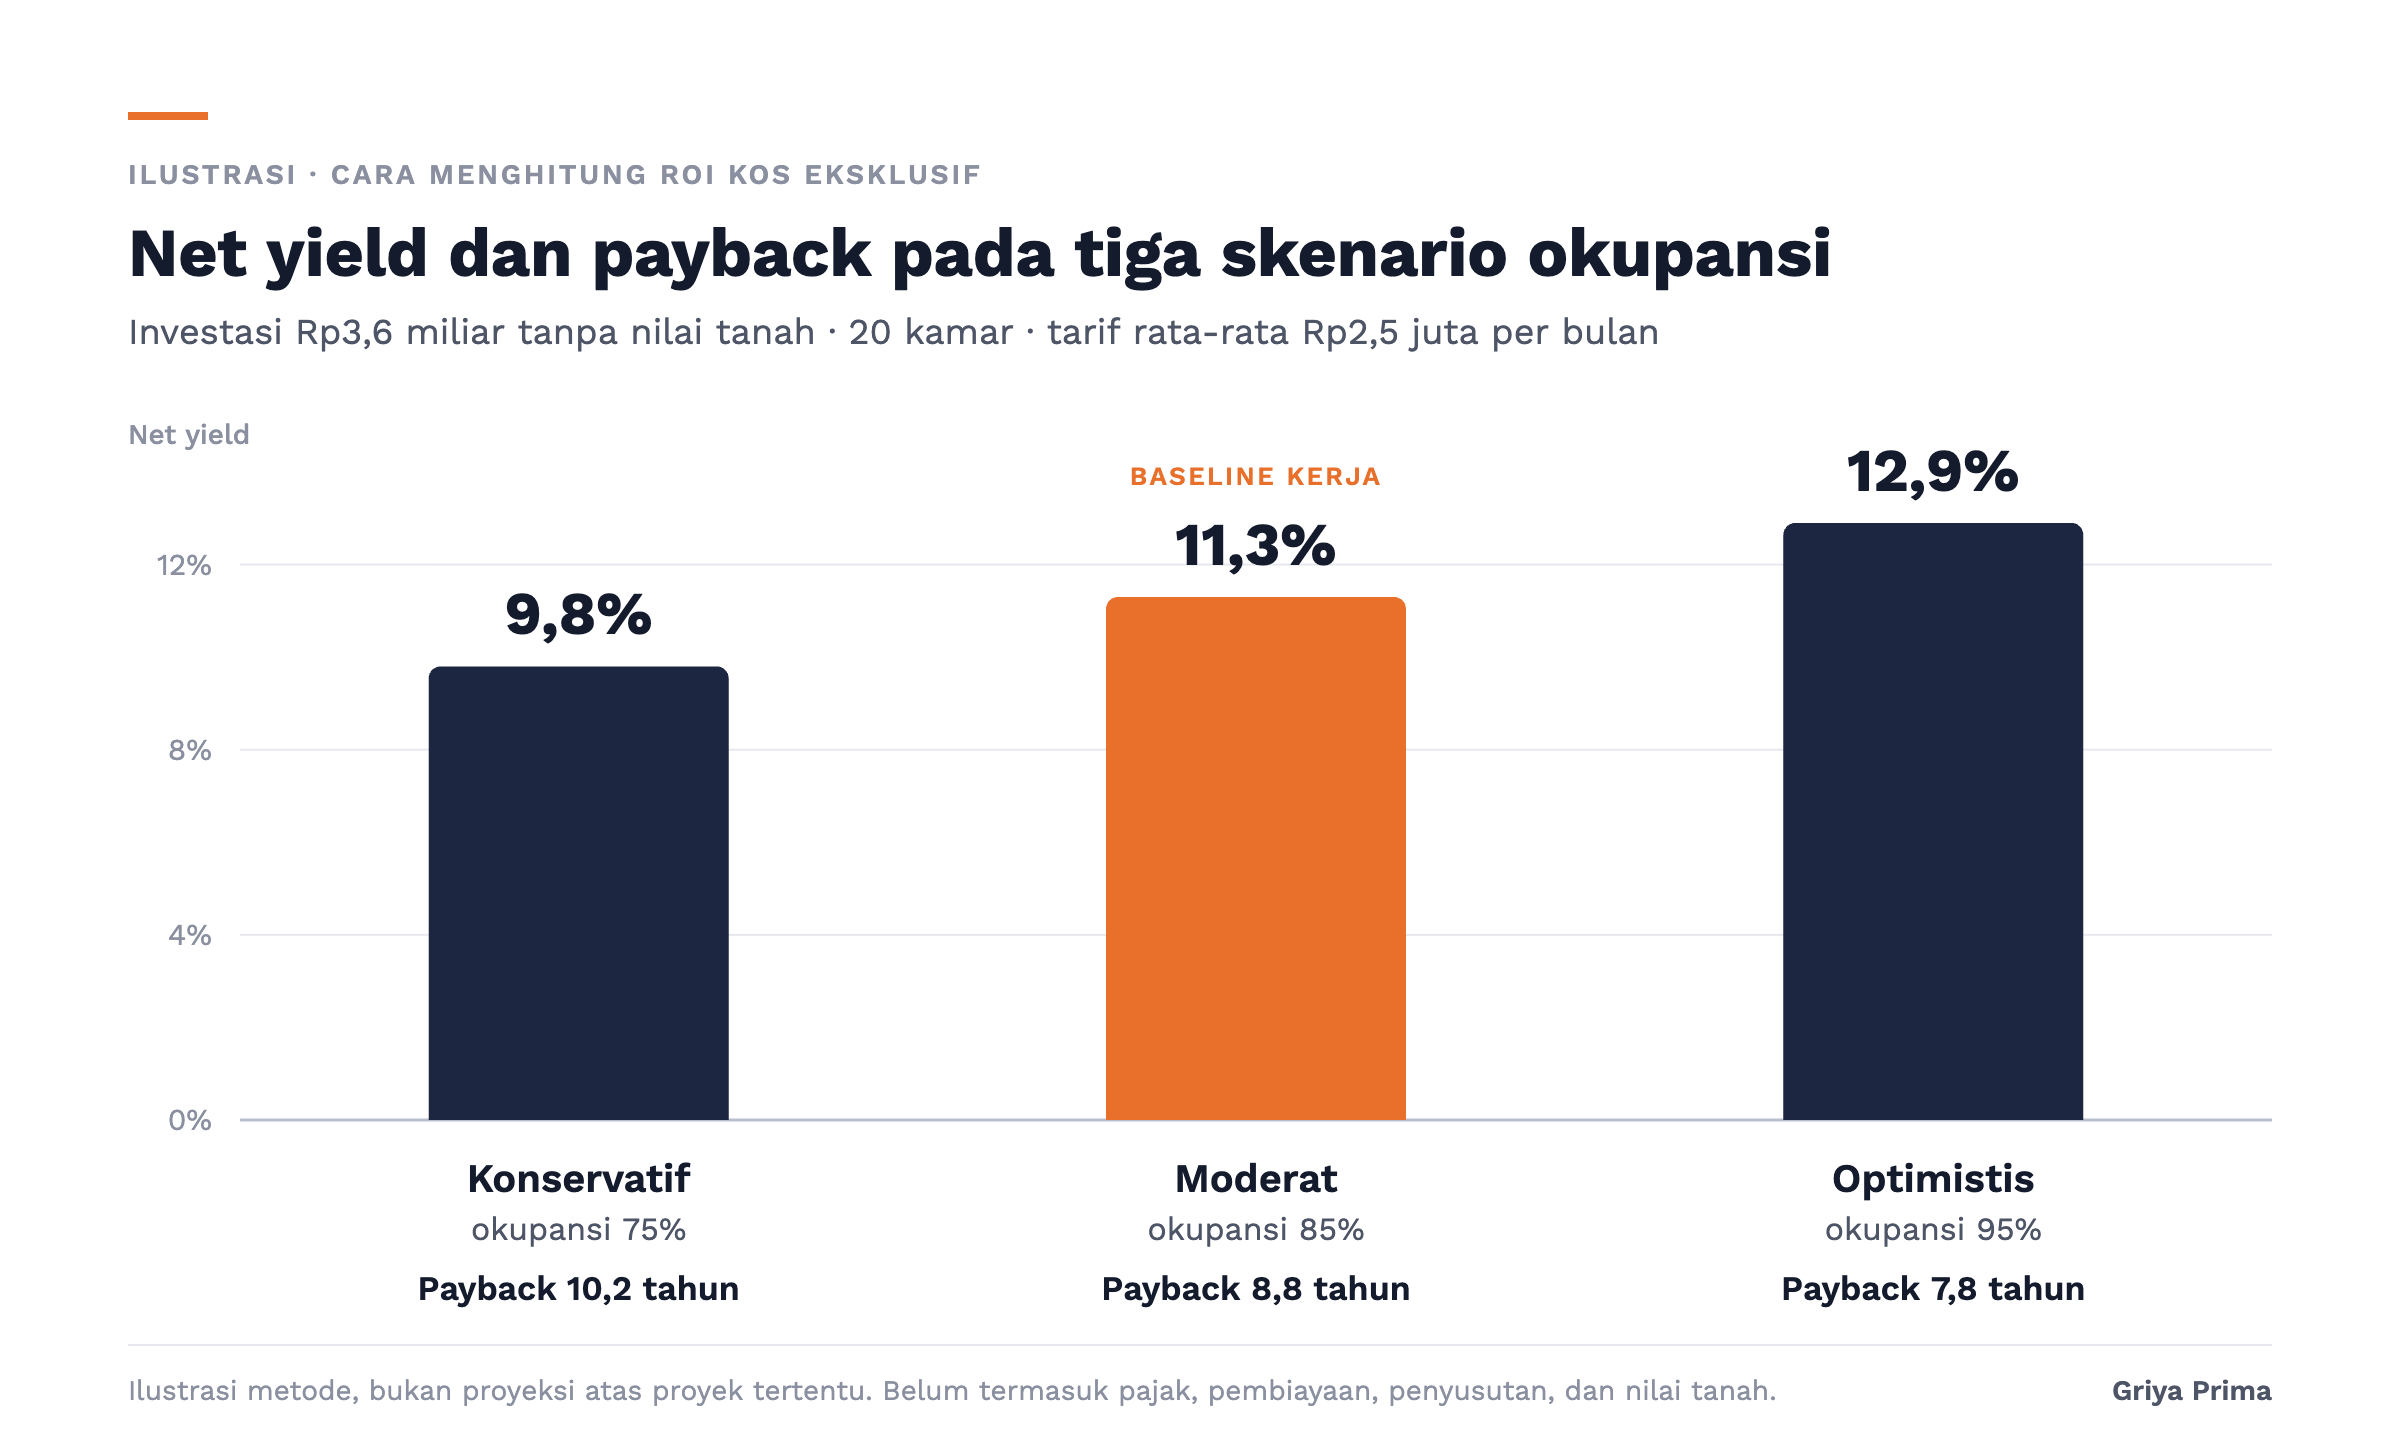
Jadi, perhatikan dua hal. Pertama, jarak antara gross yield dan net yield konsisten berada di kisaran tiga poin. Kedua, perbedaan okupansi 20 poin menggeser payback selama 2,4 tahun. Karena itu, asumsi okupansi layak Anda uji lebih keras daripada asumsi tarif.
Dua studi kasus anonim dari koridor kampus di DIY
Selanjutnya, kami merangkum dua studi kelayakan kos eksklusif yang tim kami kerjakan di koridor kampus area DIY. Selain itu, identitas pemilik dan lokasi persisnya kami samarkan. Namun, struktur angkanya kami pertahankan apa adanya.
| Parameter | Proyek A · kompak-premium | Proyek B · kos + ruang usaha |
|---|---|---|
| Profil | Kos 2 lantai di dalam kavling hunian, koridor kampus di DIY | Kos 4 lantai dengan ruang usaha di lantai dasar, kawasan Palagan, DIY bagian utara |
| Unit yang disewakan | 20 kamar, target operasi 18 kamar | 26 kamar + 4 ruang usaha |
| Tarif kamar per bulan | Rp2,4–2,6 juta | Rp2,45–3,0 juta |
| Anggaran investasi | Rp3,3–3,6 miliar konstruksi + ±Rp0,28 miliar setup, tanpa nilai tanah | ±Rp5,81 miliar konstruksi + ±Rp0,83 miliar setup, tanpa nilai tanah |
| Arus kas pemilik pada okupansi 90% | ±Rp29,3 juta per bulan | ±Rp47,7 juta per bulan (±Rp43,5 juta setelah cadangan pajak) |
| Okupansi rata-rata tahun pertama | ±76% | ±65% |
| Payback sederhana | 10,2–11,1 tahun | ±12,7 tahun |
| NPV dan IRR aset, horizon 10 tahun | ±Rp0,71 miliar · IRR 9,5% | ±−Rp0,10 miliar · IRR 6,3% |
| NPV dan IRR aset, horizon 15 tahun | — (model 10 tahun) | ±Rp0,81 miliar · IRR 7,8% |
Pelajaran dari cara menghitung ROI kos eksklusif pada dua proyek
Pada akhirnya, perbandingan ini memberi satu pelajaran penting. Proyek B punya tarif lebih tinggi dan tambahan pendapatan dari ruang usaha. Namun, IRR 10 tahunnya justru lebih rendah, yaitu 6,3% berbanding 9,5%. Sebagian selisih memang berasal dari cadangan pajak yang sudah dipotong pada Proyek B. Meski begitu, penyebab utamanya adalah investasi per kamar. Proyek A membutuhkan sekitar Rp172 juta per kamar, sedangkan Proyek B sekitar Rp255 juta per kamar.
Dengan kata lain, efisiensi desain adalah pengungkit ROI terbesar pada tahap paling awal. Sebaliknya, tarif premium hanya bekerja kalau pasar di lokasi itu memang menerimanya. Karena itu, pahami dulu daya tarik pasar kos eksklusif di Yogyakarta sebelum menetapkan tarif.
Meski demikian, ada satu catatan penting soal perbandingan. Kami sengaja menyamakan tingkat diskonto kedua proyek di 6,5% dan horizonnya di 10 tahun. Dengan begitu, angka NPV keduanya bisa Anda sandingkan secara lebih setara. Idealnya, setiap perbandingan antar-proyek memang memakai satu set asumsi yang sama.
Selain itu, perhatikan pengaruh horizon. Pada horizon 10 tahun, NPV Proyek B masih sedikit di bawah nol, karena IRR-nya 6,3% atau tipis di bawah tingkat diskonto. Namun, pada horizon 15 tahun, NPV-nya berbalik menjadi sekitar Rp0,81 miliar dengan IRR 7,8%. Artinya, bangunan yang lebih besar dengan ruang usaha memang bekerja sebagai aset jangka panjang. Karena itu, selalu cocokkan horizon proyeksi dengan rencana kepemilikan Anda.
Lima kesalahan yang menggelembungkan ROI di atas kertas
- Memakai okupansi 100% sebagai baseline. Pada kenyataannya, tidak ada kos yang terisi penuh sepanjang tahun. Selain itu, turnover semester dan jeda antar-penyewa selalu memakan beberapa persen. Karena itu, pakai 85% sebagai baseline kerja, lalu uji juga di 75%.
- Melupakan OPEX variabel dan cadangan pemeliharaan. Misalnya, banyak hitungan hanya memasukkan gaji penjaga dan listrik. Padahal cadangan perbaikan sebesar 3% dari pendapatan kotor sudah merupakan praktik yang wajar. Jadi, pisahkan biaya tetap dan biaya per kamar terisi sejak awal.
- Mengabaikan masa ramp-up tahun pertama. Sebab, kos baru membutuhkan waktu untuk terisi. Sebagai contoh, pada dua proyek referensi kami, tahun pertama berjalan di okupansi rata-rata sekitar 65% dan 76%. Oleh karena itu, buat proyeksi bulanan untuk 12 bulan pertama, bukan angka tahunan langsung.
- Mencampur atau menghilangkan nilai tanah tanpa catatan. Kebanyakan model mengeluarkan tanah dari investasi awal, sebab tanah tidak menyusut. Namun yield-nya lalu terlihat jauh lebih tinggi. Idealnya, tulis eksplisit apakah tanah masuk atau tidak, lalu sajikan kedua versinya.
- Menghitung kenaikan harga properti sebagai bagian ROI operasional. Survei Bank Indonesia mencatat indeks harga properti residensial hanya naik 0,69% secara tahunan pada triwulan II 2026 (Kompas). Artinya, pisahkan imbal hasil operasional dari potensi capital gain, lalu laporkan keduanya terpisah.
Batas yang perlu Anda sadari
Sebagai catatan, model sederhana di atas sengaja berhenti pada level operasional. Artinya, ada beberapa hal yang belum masuk hitungan.
Misalnya, pajak penghasilan atas sewa, bunga dan pokok pinjaman, penyusutan, biaya perizinan, serta eskalasi biaya operasional tahunan semuanya akan menekan angka akhir. Selain itu, nilai residu bangunan pada tahun ke-10 hanyalah asumsi kerja, bukan hasil appraisal. Pada dua studi kasus di atas, asumsi residunya berada di 85% dari anggaran konstruksi. Namun, asumsi itu hanya bertahan kalau pemeliharaan preventif berjalan disiplin.
Karena itu, perlakukan hasil perhitungan mandiri Anda sebagai penyaring awal. Studi kelayakan penuh tetap penting sebelum Anda mengunci anggaran.
Catatan penting soal angka
Sekali lagi, seluruh angka dalam artikel ini merupakan ilustrasi metode dan rangkuman studi berstatus preliminary. Dengan kata lain, angka-angka ini bukan janji, garansi, atau proyeksi imbal hasil atas proyek Anda.
Sementara itu, ROI aktual bergantung pada kualitas eksekusi, lokasi spesifik, harga konstruksi saat tender, struktur pembiayaan, disiplin operasional, dan kondisi pasar sewa di kawasan tersebut. Karena itu, hasil Anda bisa lebih tinggi maupun lebih rendah daripada seluruh skenario di atas.
Ringkasan: lima metrik dan cara membacanya
| Metrik | Rumus singkat | Yang wajib Anda cek |
|---|---|---|
| Gross yield | Sewa kotor ÷ investasi | Apakah okupansinya realistis, bukan 100% |
| NOI | Pendapatan − seluruh biaya operasi | Apakah OPEX variabel dan cadangan ikut masuk |
| Net yield | NOI ÷ investasi | Apakah tanah masuk hitungan atau tidak |
| Payback | Investasi ÷ arus kas setahun | Apakah tahun pertama memakai angka ramp-up |
| NPV dan IRR | Arus kas 10 tahun, terdiskonto | Berapa tingkat diskonto, horizon, dan nilai residunya |
Pertanyaan yang sering muncul
Berapa ROI kos eksklusif yang wajar di Jogja?
Sebagai gambaran, model ilustratif kami menghasilkan net yield 9,8% sampai 12,9% tergantung okupansi. Namun angka wajar selalu bergantung pada harga tanah, efisiensi desain, dan tarif yang pasar setempat terima.
Berapa lama balik modal kos eksklusif?
Pada skenario di artikel ini, payback sederhana berkisar 7,8 sampai 12,7 tahun tanpa nilai tanah. Namun, kalau Anda memasukkan tanah dan pembiayaan, rentangnya akan memanjang cukup jauh.
Apakah nilai tanah perlu masuk perhitungan ROI?
Pada dasarnya, keduanya sah, asal Anda menyebutkannya terbuka. Idealnya, sajikan dua versi: yield operasional tanpa tanah, dan yield total dengan tanah.
Okupansi berapa yang sebaiknya saya pakai sebagai asumsi?
Pakai 85% sebagai baseline kerja, lalu uji ulang di 75%. Selain itu, gunakan angka ramp-up bulanan untuk 12 bulan pertama.
Apa bedanya net yield dan IRR?
Net yield memotret satu tahun stabil, sedangkan IRR merangkum seluruh horizon investasi termasuk nilai sisa aset. Karena itu, keduanya saling melengkapi.
Langkah selanjutnya
Menguasai cara menghitung ROI kos eksklusif memberi Anda satu keuntungan konkret: Anda bisa menilai proposal siapa pun secara kritis. Pertama, mulailah dengan menulis seluruh asumsi Anda dalam satu halaman. Selanjutnya, jalankan tiga skenario okupansi seperti tabel di atas. Kalau ketiganya masih masuk akal, barulah lanjutkan ke tahap desain, anggaran, dan pemilihan kontraktor kos eksklusif.
Pada praktiknya, angka ROI terbaik jarang lahir di tahap operasional. Angka itu justru lahir di meja desain, saat jumlah kamar, luas bangunan, dan anggaran konstruksi masih bisa diubah. Karena itu, perhitungan finansial idealnya berjalan bersamaan dengan desain, bukan setelah gambar selesai.
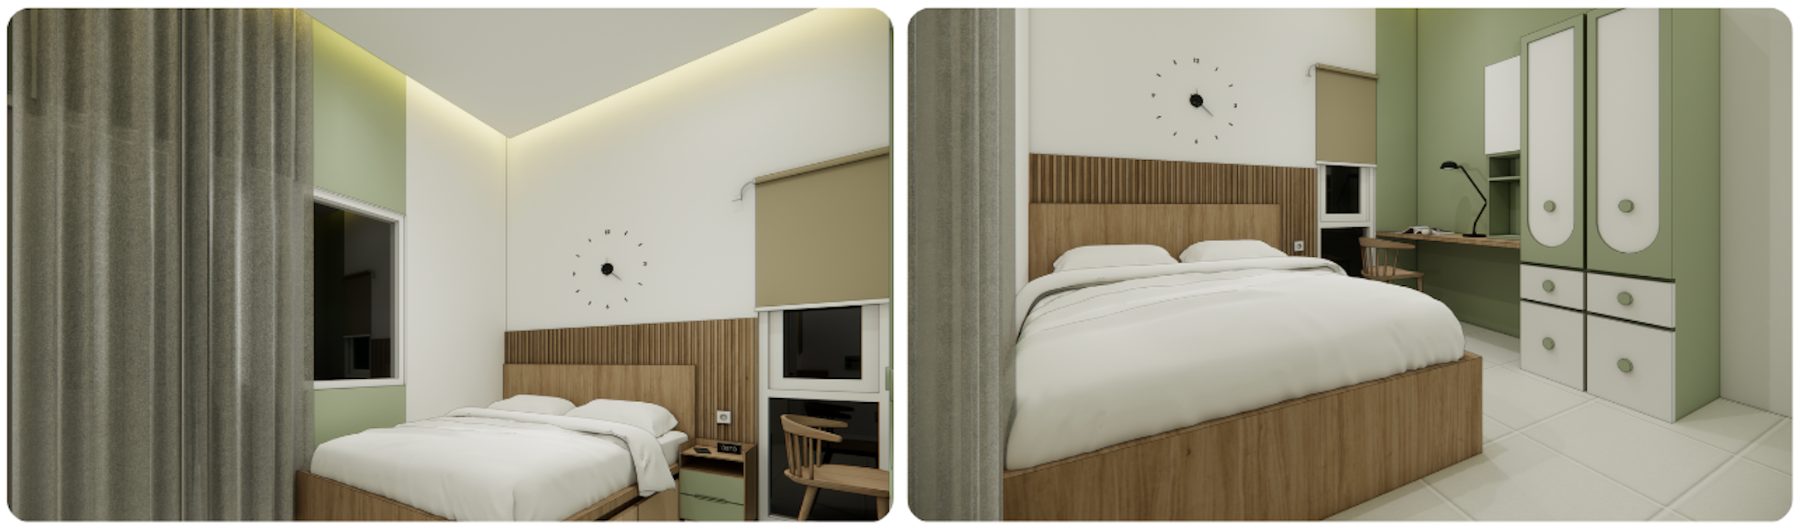
Griya Prima bersama Prima Pro mendampingi calon pemilik kos eksklusif sejak tahap itu. Griya Prima menangani desain dan konstruksi, sementara Prima Pro menyusun financial planning dan studi kelayakan. Bahkan, dua studi kasus dalam artikel ini berasal dari pendampingan tersebut. Hasilnya, Anda mendapat rancangan yang kokoh secara konstruksi sekaligus masuk akal secara finansial. Kalau Anda ingin menguji angka proyek memakai kerangka yang sama, hubungi tim kami sebelum mengunci anggaran konstruksi.